Новый кроссовер на парковке и зарплата в 80 тысяч рублей не обязательно противоречат друг другу. Но между стоимостью машины и размером ежемесячного платежа может оказаться целая финансовая история: старая машина, проданная в зачёт новой, семейные накопления, доход супруга и кредит на много лет.
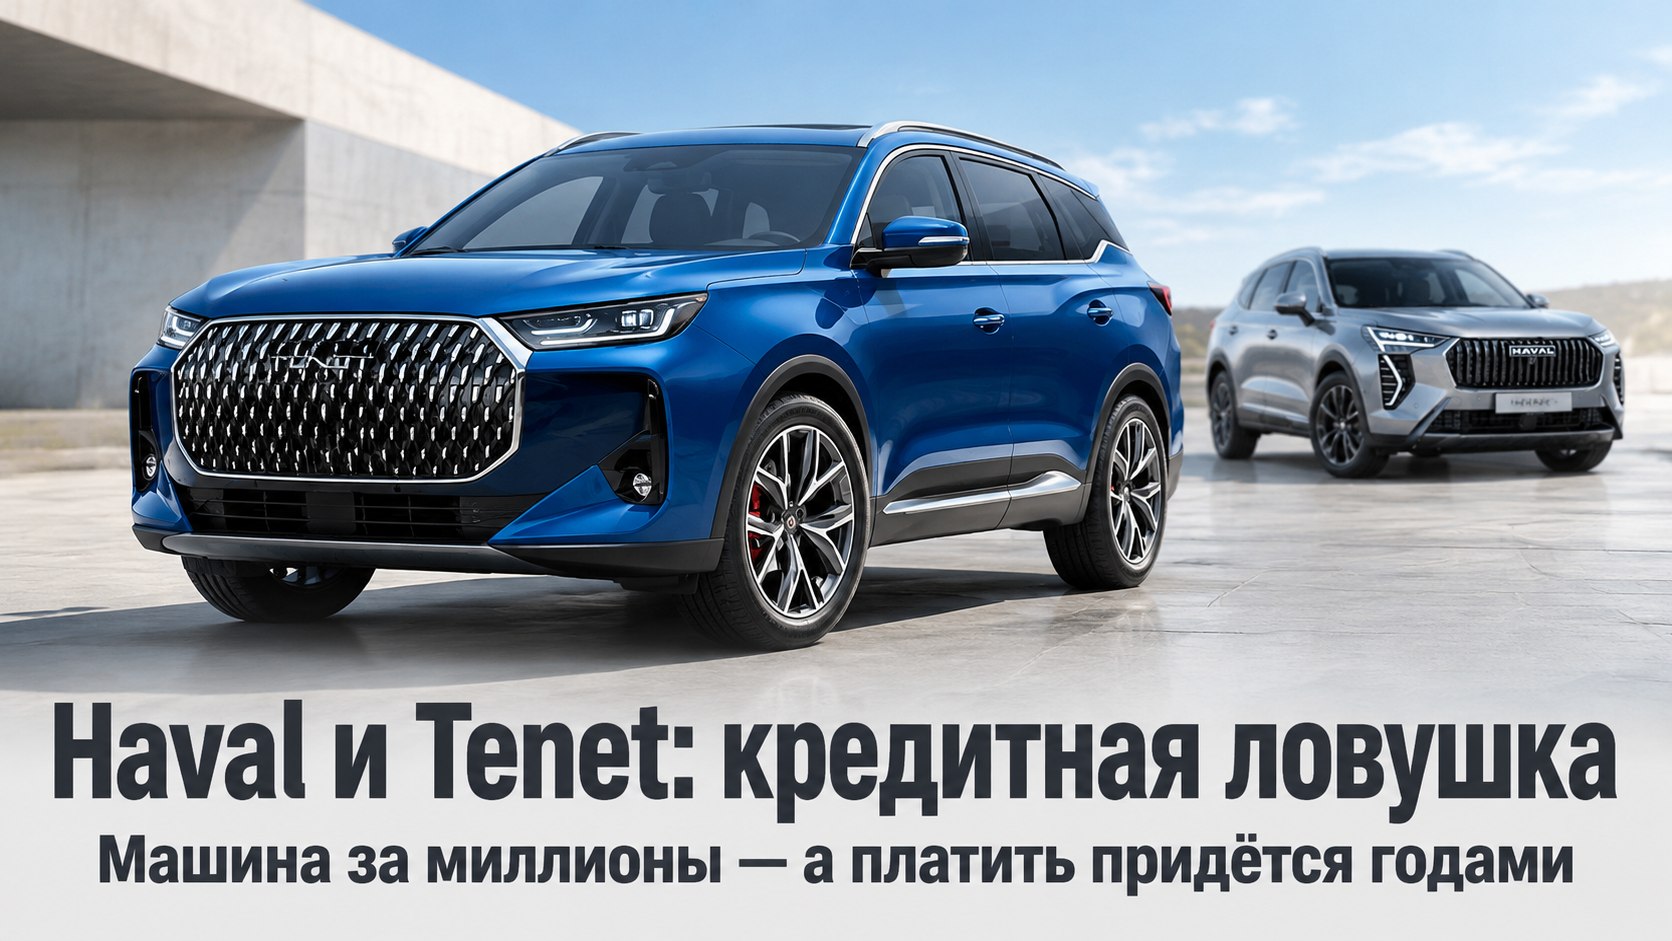
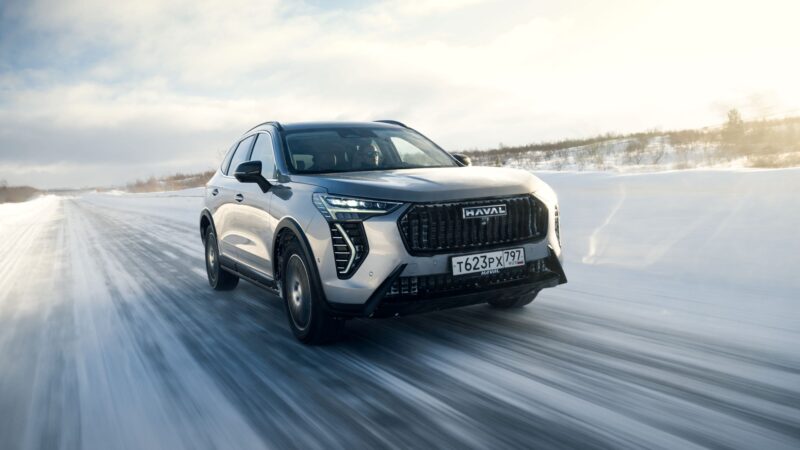
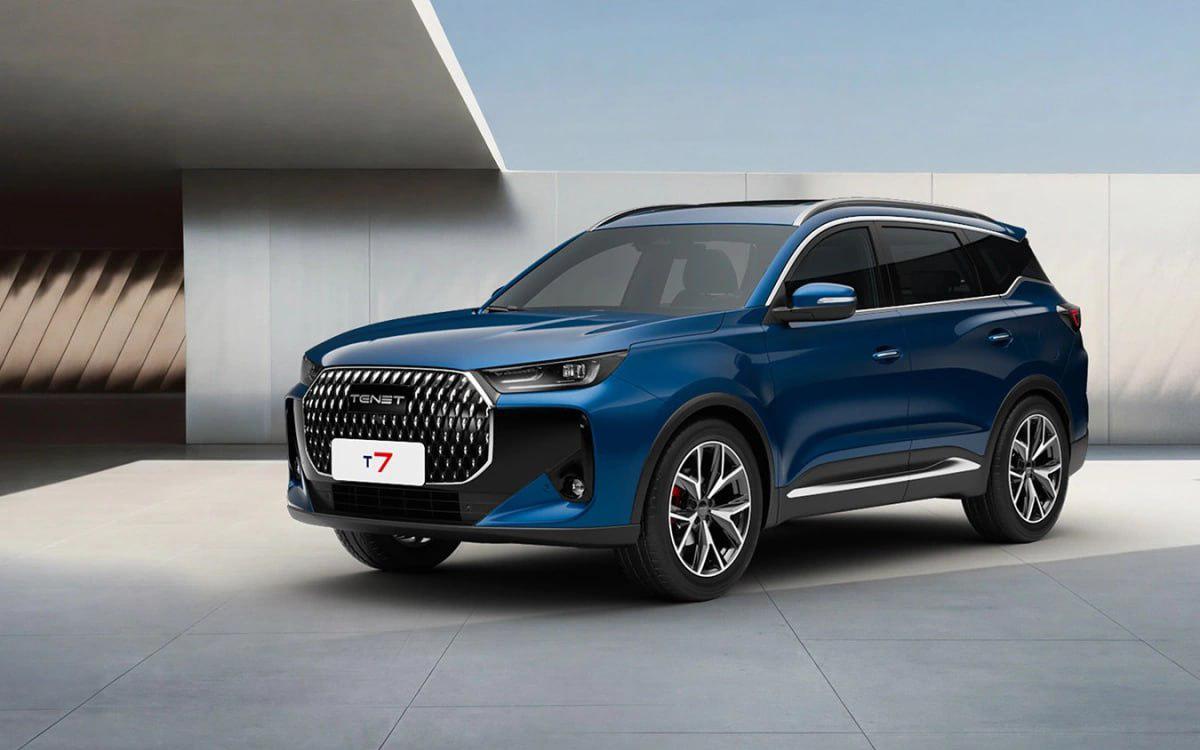
Осенью 2026 года вопрос особенно заметен на примере Haval Jolion и Tenet T7. Это не редкие дорогие игрушки, а одни из самых востребованных автомобилей российского рынка. Только в октябре было продано 7102 экземпляра Jolion и 6337 автомобилей Tenet T7.
Почему ценник в три миллиона превращается в разговор о платеже
Предположим, покупатель зарабатывает 80 тысяч рублей в месяц и выбирает автомобиль за 2 625 000 рублей. Купить такую машину исключительно на одну месячную зарплату невозможно. Но у покупателя может быть старый автомобиль, первоначальный взнос и доступ к банковскому кредитованию.
При взносе 525 тысяч рублей, равном 20% цены, остаётся профинансировать 2,1 миллиона. Если в кредит дополнительно включены услуги на 150 тысяч, сумма долга достигнет 2,25 миллиона рублей. Включение таких услуг зависит от конкретного договора: полис страхования жизни или дорожная помощь не должны автоматически восприниматься как безусловно обязательные для любого кредита.
Для ориентира рассмотрим 72 ежемесячных аннуитетных платежа по условной номинальной ставке 14,6% годовых. Платёж окажется порядка 47 тысяч рублей. Это иллюстративный расчёт, а не опубликованное предложение банка: реальная ставка и полная стоимость кредита могут отличаться.
Сама цена машины при этом не исчезает. Шесть лет выплат превратят заём в сумму более трёх миллионов рублей, к которой уже был добавлен первоначальный взнос.
На чём заканчивается рекламный расчёт
Кредитный платёж — лишь одна строка автомобильного бюджета. Топливо, ОСАГО, возможное КАСКО, обслуживание, шины и транспортный налог никуда не пропадают. В исходной модели расходы на владение вместе с платежом оценивались примерно в 67 тысяч рублей в месяц. Это около 84% зарплаты в 80 тысяч.
Понятно, почему подобная покупка при единственном доходе выглядит тяжёлой. Однако зарплата водителя не всегда равна доходу его семьи. Если один супруг получает 80 тысяч, а второй — 55 тысяч, общий месячный доход составляет 135 тысяч рублей. Тогда кредитный платёж около 47 тысяч — приблизительно 35% семейного дохода, а не почти 59% заработка одного человека. Но сумма прочих расходов всё равно остаётся существенной.
Банки анализируют показатель долговой нагрузки — соотношение обязательных кредитных платежей и учитываемого дохода. При этом правила ЦБ ограничивают долю рискованных выдач, а не обязательно запрещают каждый кредит с высокой нагрузкой. Значения лимитов меняются по кварталам: например, во втором квартале 2026 года на целевые автокредиты с ПДН выше 50% действовал лимит 25% выдач.
Если автомобиль понадобится продать раньше
Долг уменьшается постепенно, особенно в начале длинного аннуитетного кредита. Цена же подержанного автомобиля зависит от состояния машины, пробега, комплектации и рынка. Ни определённый процент потери стоимости за год, ни остаточную цену конкретного Tenet заранее гарантировать невозможно.
Тем, кто планирует покупку, полезно просчитать не только комфортный платёж, но и неприятный сценарий: что будет после сокращения одного дохода в семье, дорогого ремонта или необходимости срочно продать автомобиль. Цена покупки, остаток долга и сумма, которую предложит покупатель на вторичном рынке, — три разные величины.
Почему у таксиста расчёт другой
Для частного водителя кроссовер создаёт расходы. Для таксиста он может быть средством заработка. Но тогда к кредиту добавляются эксплуатация с большими пробегами, простой на ремонте, комиссии сервисов и интенсивный график работы.
Условный водитель, работающий шесть дней в неделю по одиннадцать часов, проводит за рулём примерно 286 часов в месяц. Сравнивать его месячный остаток с зарплатой сотрудника завода без учёта рабочего времени и предпринимательских рисков нельзя. Кроме того, допуск конкретной машины к работе в такси необходимо проверять по действующим требованиям и реестрам, а не только по месту сборки модели.
Новая машина или накопления?
Вместо платежа по кредиту можно ежемесячно откладывать деньги. При гипотетической доходности вклада 10% годовых и регулярном пополнении на 47 тысяч рублей за шесть лет получится несколько миллионов рублей. Но неизменную ставку на такой срок никто не гарантирует, а итог зависит от капитализации, налогов и условий банка.
Этот пример не доказывает, что автомобиль покупать не стоит. Машина помогает добираться на работу, перевозить близких и решать ежедневные задачи. Он показывает другое: удобство и мобильность имеют цену, а низкий по сравнению с ценником ежемесячный платёж сам по себе не означает доступности покупки.
Поэтому новые Haval и Tenet во дворе вполне могут принадлежать людям с обычной зарплатой. Только ответ на вопрос «как они смогли купить» чаще лежит не в зарплатной ведомости, а в сочетании накоплений, семейного бюджета и обязательств перед банком на следующие годы.
 ДЗЕН
 Телеграм