Систему быстрых платежей годами рекламировали как способ переводить деньги без комиссий. Теперь Минфин обсуждает, не ввести ли НДС на операции через СБП. Решения пока нет — только обсуждение.
21 сентября 2026 года на Московском финансовом форуме тему озвучил статс-секретарь — заместитель министра финансов Алексей Сазанов. По его словам, Минфин планирует осенью вместе с Банком России проработать вопрос и оценить, насколько целесообразно вводить НДС на операции через СБП. К детальному обсуждению ведомство пока не возвращалось, окончательных решений нет.
Логика у чиновников простая: у СБП есть оператор, банки и другие участники — значит, формально это коммерческая услуга, и льготу по НДС можно отменить. К тому же с 2026 года отменено освобождение от НДС для карточного эквайринга. Если один способ безналичной оплаты уже облагается налогом, почему второй должен оставаться в привилегированном положении?
Напомним, что действует сейчас. Статья 149 Налогового кодекса РФ освобождает от НДС банковские операции по переводам между счетами и через СБП. А налог на эквайринг, введенный с 1 января 2026 года, касается комиссионных услуг банков и операторов процессинга по обработке платежей и обслуживанию карт — но не сумм самих переводов граждан.
Известно и другое: когда отменяли льготу по НДС на карточный эквайринг и процессинг, Банк России был против — из-за риска роста тарифов для бизнеса. Минфин же оценивал дополнительные ежегодные доходы бюджета от этой отмены примерно в 30 млрд рублей.
Схема, уже знакомая по эквайрингу и рекламе
С эквайрингом было так. Льготу ввели в 2006 году — государству нужно было простимулировать безналичные платежи. Люди привыкли расплачиваться картами, и льготу отменили.
С интернет-рекламой похожий сюжет: сначала обязали проходить через систему маркировки, потом появился сбор — 3% с соответствующих доходов. А в цене топлива давно сидит конструкция, которую в быту называют «налогом на налог»: НДС начисляется в том числе на ту часть, где уже есть акциз.
Арифметика получается своеобразная: сначала появляется мера — ее объясняют регулированием, поддержкой или развитием. Граждане и бизнес привыкают. А потом привычный механизм начинают обкладывать данью.
Наличные возвращаются
И здесь запускается обратный процесс. По официальным данным, только во втором квартале 2026 года россияне сняли наличными 16,5 трлн рублей. Объем внесения наличных обратно в банки за тот же период упал на 3,2%, а в Москве — почти на 16%.
За январь–июль объем наличных в обращении вырос на 2,1 трлн рублей. Сбербанк прогнозирует, что по итогам года показатель может дойти до рекордных 3,8 трлн.
Это видно и в общей картине. По данным Банка России, во II квартале 2026 года доля безналичных операций в розничном обороте впервые за несколько лет роста снизилась — на 0,5 процентного пункта, до 88,4%. Темпы прироста расчетов наличными временно обогнали динамику безналичных платежей.
И это не заговор и не протестная гражданская позиция. Человек может вообще не интересоваться макроэкономикой. Он просто видит, что финансовые инструменты дорожают, а наличные не требуют ни эквайринга, ни СБП, ни посредников при передаче купюр из рук в руки. И выбирает то, что позволяет сэкономить хоть что-то.
Масштаб, на котором считают
Речь идет об очень большой системе. По итогам 2025 года через СБП россияне провели 18,3 млрд операций на 103 трлн рублей. Оплата товаров и услуг — больше 5 млрд транзакций.
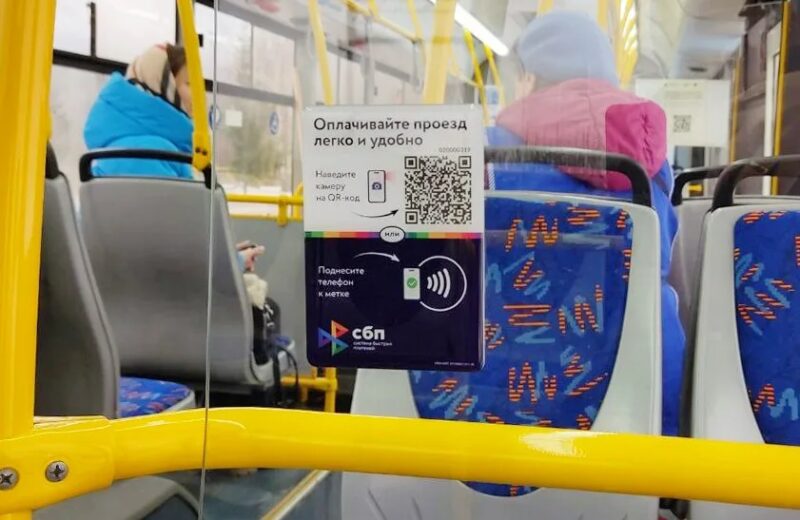
При этом спрос на безналичные инструменты не исчез. Во II квартале 2026 года оплаты по QR-кодам и биометрии выросли на 18% по числу операций и на 13% по объему — до 1,1 млрд покупок на 1,7 трлн рублей. А с октября 2026 года банки запускают внесение наличных через банкоматы сторонних кредитных организаций через СБП.
Вопрос о НДС на операции через СБП Минфин собирается осенью проработать вместе с Банком России. Окончательных решений на сегодня нет.
А вы бы что выбрали — платить за удобство или вернуться к наличным? В таких историях каждый решает сам, и у каждого наверняка есть свой опыт, которым можно поделиться в комментариях.
 ДЗЕН
 Телеграм